Photovoltaïque en entreprise : comparer comptant et crédit sur 20 ans
Un exemple de 30 kWc à Sfax, deux modes de financement et des courbes pour comprendre ce qui reste disponible année après année.
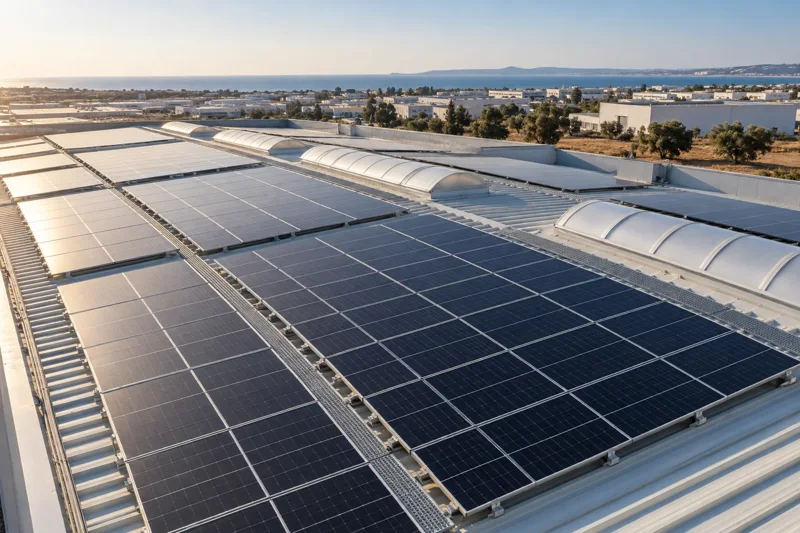
Le solaire peut réduire les achats d’électricité d’une entreprise, mais les économies et la trésorerie disponible sont deux résultats différents. Un crédit diminue l’apport initial ; ses échéances réduisent ensuite le montant disponible pendant le remboursement. Voici un exemple chiffré pour comprendre cette différence.
Exemple pédagogique fictif, pas un chantier client ni une offre commerciale ou bancaire. Les montants et conditions servent à expliquer le calcul. Ils ne constituent pas le prix d’une installation Tunisie PV ni le financement proposé par un établissement. Révision : 31 octobre 2026.
Les trois résultats du scénario :
- 30 kWc produisent ici environ 50 946 kWh en première année.
- Les économies après exploitation atteignent environ 12 091 DT avant crédit et fiscalité.
- Le crédit réduit l’apport initial de 90 000 à 27 000 DT, avec des échéances à intégrer pendant sept ans.
Une entreprise fictive de 30 kWc à Sfax
Imaginons un site consommant 80 000 kWh par an, avec une activité principalement diurne. Nous retenons une installation fixe de 30 kWc et les hypothèses suivantes :
| Paramètre | Hypothèse du cas |
|---|---|
| Production de première année | 50 946 kWh. |
| Part de la production consommée sur place | 85 %. |
| Valeur du kWh évité | 0,300 DT HT, hypothèse et non tarif officiel. |
| Investissement initial | 90 000 DT HT. |
| Charges d’exploitation en année 1 | 900 DT, puis +2 % par an. |
| Évolution de la production | −0,4 % par an après l’année 1. |
| Renouvellement d’équipements | 8 000 DT en année 12. |
| Aide et valeur du surplus | Aucune aide intégrée ; surplus non valorisé dans ce scénario. |
La production provient d’un calcul PVGIS 5.3/SARAH3, à Sfax, pour du silicium cristallin, un montage ventilé orienté sud à 30° et 14 % de pertes système saisies. Le calcul de 1 kWc est multiplié par trente. Le toit réel et ses ombrages restent à étudier. Source : PVGIS, Commission européenne.
La production varie selon les mois

Afficher les valeurs du graphique
| Mois | Production (kWh) |
|---|---|
| Janvier | 3 627 |
| Février | 3 628 |
| Mars | 4 391 |
| Avril | 4 486 |
| Mai | 4 772 |
| Juin | 4 762 |
| Juillet | 5 089 |
| Août | 4 915 |
| Septembre | 4 302 |
| Octobre | 4 049 |
| Novembre | 3 521 |
| Décembre | 3 403 |
Le modèle donne environ 3 403 kWh en décembre et 5 089 kWh en juillet. La courbe mensuelle permet de comparer cette saisonnalité aux besoins de l’activité : un été très productif peut aussi correspondre à une fermeture d’usine.
Le taux d’autoconsommation de 85 % est ici une hypothèse, appliquée au scénario. Il doit être confirmé par les horaires et une courbe de charge. Une production mensuelle et une consommation mensuelle proches ne prouvent pas que l’énergie est consommée au même moment.
Le guide technique ANME recommande notamment d’étudier les productions mensuelles, les taux d’autoconsommation et la couverture des besoins. Nous utilisons sa méthode ; ses anciens barèmes ne sont pas repris comme conditions actuelles. Source : ANME, guide de faisabilité photovoltaïque, édition octobre 2017.
En année 1, combien d’électricité et d’argent sont économisés ?
L’entreprise utilise environ 43 304 kWh solaires : 50 946 × 85 %. Cela couvre 54,1 % de ses 80 000 kWh annuels, et non 85 % de ses besoins. Les 85 % représentent la part de production solaire utilisée directement.
Avec une valeur évitée supposée de 0,300 DT HT/kWh, l’économie énergétique atteint 12 991 DT. Après les 900 DT de charges, le flux annuel du projet est d’environ 12 091 DT, avant financement et fiscalité.
Les quelque 7 642 kWh restants ne sont pas rémunérés dans notre modèle. C’est un choix de calcul, pas une affirmation sur les droits de vente ou de compensation du client. Leur traitement réel dépend du raccordement et du contrat.
Achat comptant : un effort initial plus élevé
Au comptant, l’entreprise mobilise 90 000 DT au démarrage. Elle conserve ensuite les économies nettes d’exploitation. Le retour simple, calculé avec la première année seulement, est proche de 7,4 ans.
Le calcul annuel complet intègre la baisse de production, la hausse des charges et le renouvellement. Le cumul devient positif pendant la huitième année. Ce délai n’est ni un rendement garanti ni un taux de rentabilité interne.
Crédit : 27 000 DT d’apport et 84 mensualités
Pour comparer, supposons que 70 % du projet soit financé : 63 000 DT empruntés, avec 27 000 DT d’apport. À un taux nominal hypothétique de 8 % par an, sur 84 mensualités constantes, l’échéance calculée est d’environ 981,93 DT par mois, hors assurance et frais.
Le service annuel de la dette atteint 11 783 DT. En année 1, il reste donc environ 308 DT après exploitation et remboursement. Cette marge est faible. Avec les hypothèses retenues, elle devient légèrement négative en années 6 et 7 ; le financement ne garantit pas une trésorerie positive chaque année.
À partir de l’année 8, les échéances cessent. Le flux annuel revient alors à environ 11 598 DT, avant fiscalité. L’entretien continue et le renouvellement prévu en année 12 réduit ponctuellement le flux disponible.
Lire la courbe de trésorerie cumulée

Afficher les valeurs du graphique
| Année | Cumul comptant (DT) | Cumul avec crédit (DT) |
|---|---|---|
| 0 | -90 000 | -27 000 |
| 1 | -77 909 | -26 692 |
| 2 | -65 887 | -26 454 |
| 3 | -53 936 | -26 286 |
| 4 | -42 055 | -26 188 |
| 5 | -30 245 | -26 161 |
| 6 | -18 505 | -26 204 |
| 7 | -6 836 | -26 318 |
| 8 | 4 762 | -14 720 |
| 9 | 16 289 | -3 193 |
| 10 | 27 745 | 8 262 |
| 11 | 39 128 | 19 646 |
| 12 | 42 440 | 22 958 |
| 13 | 53 680 | 34 198 |
| 14 | 64 848 | 45 366 |
| 15 | 75 943 | 56 460 |
| 16 | 86 965 | 67 482 |
| 17 | 97 913 | 78 431 |
| 18 | 108 789 | 89 307 |
| 19 | 119 590 | 100 108 |
| 20 | 130 318 | 110 836 |
| Fin de période | Comptant : cumul après investissement | Crédit : cumul après apport et dette |
|---|---|---|
| Année 0 | −90 000 DT | −27 000 DT |
| Année 5 | −30 245 DT | −26 161 DT |
| Année 10 | +27 745 DT | +8 262 DT |
| Année 20 | +130 318 DT | +110 836 DT |
Le crédit préserve 63 000 DT au démarrage, mais ajoute environ 19 482 DT d’intérêts. Le cumul des fonds propres devient positif pendant la dixième année. Les valeurs du tableau sont des flux nominaux cumulés : elles ne tiennent pas compte de la valeur différente de l’argent dans le temps.
Préparez votre étude gratuite et sans engagement. Vos factures, vos horaires, votre nom, votre téléphone et votre e-mail permettront à l’équipe de reprendre le calcul avec vous.
Les hypothèses peuvent changer la décision
Si seulement 65 % de la production est consommée directement, le retour simple passe à environ dix ans ; à 95 %, il est proche de 6,6 ans, toutes les autres hypothèses restant identiques. Les horaires d’activité et les arrêts peuvent donc compter autant que la puissance installée.
Ce modèle exclut la TVA et son calendrier, l’impôt sur les bénéfices, les frais et assurances du crédit, les délais de mise en service et le besoin en fonds de roulement. Il ne suppose aucune exonération ni récupération automatique de TVA. Une étude réelle ajoute ces éléments et vérifie le tarif applicable sur les factures de l’entreprise.